Fredonia 的 EDM PEA 给出 14.9 亿美元 NPV:亮点在规模,风险在价格与推断资源
El Dorado Monserrat 初步经济评价提出超过17年的矿山寿命、年均14.6万盎司金当量产量、3.457亿美元初始资本和税后14.94亿美元 NPV10。但矿山计划大量使用推断资源,并采用金价3,800美元/盎司、银价45美元/盎司的假设,规模优势必须与价格和资源转换风险一起审查。
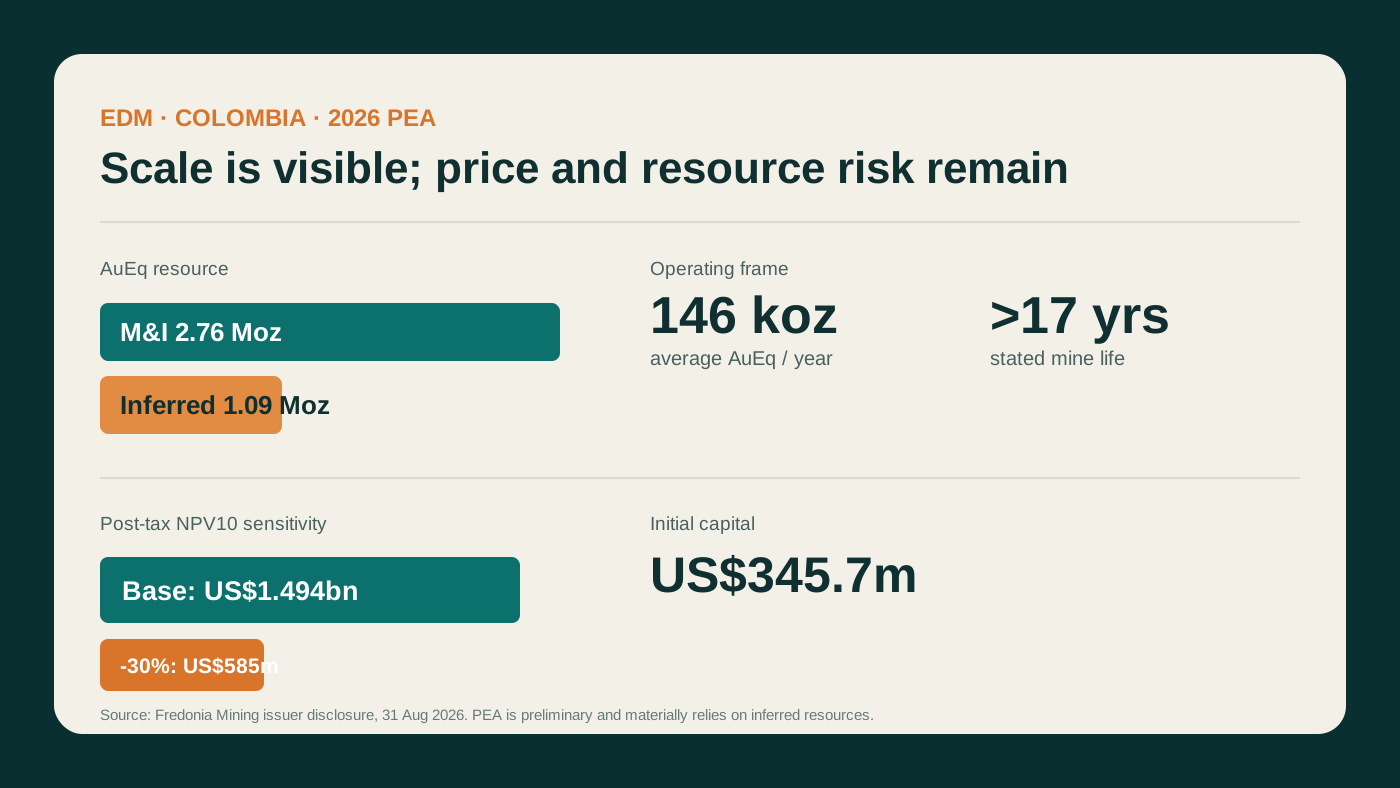
El Dorado Monserrat 的首份 PEA 把一个大体量金银项目摆到台面上:超过17年的计划寿命、年均14.6万盎司金当量和税后14.94亿美元 NPV10。但这些数字并不等同于已建立的储量型开发方案。矿山计划大量使用推断资源,基础价格也高于长期保守情景,因此本文把规模、资源质量和价格敏感性放在一起判断。
资源规模与矿山计划并非同一确定性
最新资源量的有效日期为2026年8月17日:126 Mt M&I,平均金0.47 g/t、银12.66 g/t,折合约2.76 Moz AuEq;另有74 Mt推断资源,折合约1.09 Moz AuEq。PEA计划把7.3 Mtpa矿石送入破碎与团聚堆浸,同时处理2.8 Mtpa中品位ROM矿石。这里的关键限制是,公司没有声明矿产储量,而且计划大量使用推断资源。资源量能够支持概念性经济评价,却不能提供与储量相同的工程和融资确定性。
高NPV背后是明确的价格与回收率条件
公司报告税后 NPV10 为US$1.494bn、税后 IRR 为65%,折现率10%,初始CAPEX为US$345.7m;计划采用金US$3,800/oz、银US$45/oz。资源等价计算还使用金85%、银80%的回收假设。当价格、品位与回收率同时下降30%时,税后NPV10降至US$585m。项目并非在较弱情景下失去全部价值,但基础回报对市场和技术参数的依赖程度很高。
下一步不是复述回报,而是验证可执行性
完整技术报告预计在披露后45日内提交。审核重点应转向分年度采矿品位、推断资源占比、堆浸变异性、用水与环境许可、工程范围以及融资结构。US$345.7m只是初始资本估算,不代表资金已经落实。报告还需要说明价格、汇率、税务、持续资本和关闭成本的边界,避免把不同口径混成一个回报数字。只有资源升级、详细工程、许可和融资逐步对齐,首份PEA才会从概念性价值框架走向可执行项目。
决定项目价值的条件
项目价值主要来自资源规模、长寿命和堆浸处理能力,但当前结论仍依赖高金银价格、推断资源转化和堆浸回收率。若完整技术报告不能证明分年度品位、冶金变异性和许可工程可控,基础情景的税后NPV10不能单独支持开发判断。
可能改变结论的风险:推断资源不能按计划转换,导致矿山计划和年产量基础削弱;实际金银价格或堆浸回收率低于基础假设,显著压缩税后NPV10;许可、供水或建设融资无法按工程时序落实。
尚缺证据:完整技术报告尚未提交,分年度采矿和冶金数据不足;建设许可、环境条件和融资条款尚未形成可核验闭环。