Wind Mountain 更新 PEA:低剥采比降低门槛,高金银价格抬高回报
Wind Mountain 更新初步经济评价提出9,810万美元初始资本、11.2年矿山寿命和0.20:1剥采比。在金价3,600美元/盎司、银价48美元/盎司的基础情景下,税后 NPV5 为4.15亿美元、IRR为60%;价格下调至3,000美元和40美元后,税后 NPV5 降至2.53亿美元、IRR降至43%,回报对价格口径较敏感。
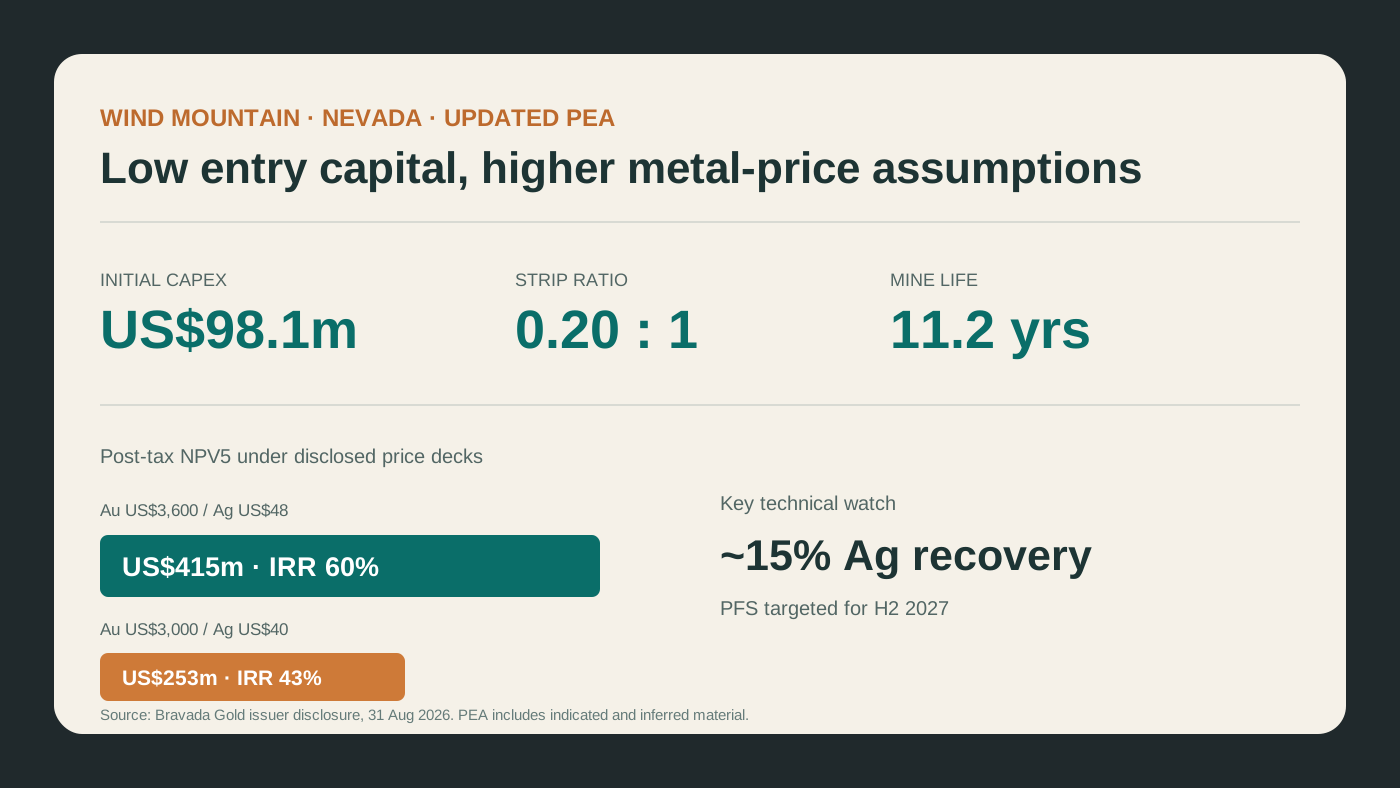
Wind Mountain 更新 PEA 的吸引力来自低剥采比和不足1亿美元的初始资本,而不是单一的高回报数字。基础情景采用金价3,600美元/盎司、银价48美元/盎司,且矿山计划使用大量推断资源。把价格下调、资源分类和约15%的银回收率放在一起,才能判断这个历史矿山重启方案的真实开发门槛。
低资本轮廓来自低剥采比与既有矿山背景
更新PEA给出11.2年矿山寿命、年均40.7 koz黄金与280 koz白银、US$98.1m初始CAPEX和0.20:1剥采比。Wind Mountain在1989年至1999年曾生产约299 koz黄金和1.77 Moz白银,历史扰动和低废石量为重启方案提供了基础。不过,低资本仍是PEA级估算,完整工程边界、基础设施复用程度和闭矿责任要到PFS阶段才能更清楚。
高回报的一部分来自价格情景
基础情景采用金US$3,600/oz、银US$48/oz,报告税后NPV5为US$415m、税后IRR为60%,折现率5%。当价格降至金US$3,000/oz、银US$40/oz时,税后NPV5降至US$253m、税后IRR降至43%。较低情景仍呈正值,但两种情景之间的差距说明价格是回报的重要驱动,不能把基础NPV全部归因于工程改善。
PFS需要解决资源与银回收率
矿山计划使用56 Mt指示资源和40 Mt推断资源,没有矿产储量;当前披露的银回收率约15%。这两个条件分别影响采矿计划确定性和副产品收入。公司目标在2027年下半年完成PFS。下一阶段还要公开更完整的分年度品位、堆浸周期、用水和关闭成本。若不能升级推断资源、改善并验证银回收、细化资本范围并完成许可路径,低剥采比和低初始资本仍不足以证明项目具备融资和建设条件。
决定项目价值的条件
Wind Mountain的价值来自低剥采比、历史矿山基础和相对低的初始资本,但税后回报同时受高金银价格、40 Mt推断资源和约15%白银回收率影响。PFS若不能维持资本轮廓并解决资源与冶金问题,当前税后NPV5不足以证明项目可融资。
可能改变结论的风险:40 Mt推断资源无法转换,削弱矿山计划连续性;白银回收率长期维持约15%,限制收入并增加经济敏感性;许可、闭矿责任或资本范围在PFS阶段显著扩大。
尚缺证据:缺少PFS级分年度矿山计划和完整资源表;缺少银回收改善试验、许可状态和融资条款。